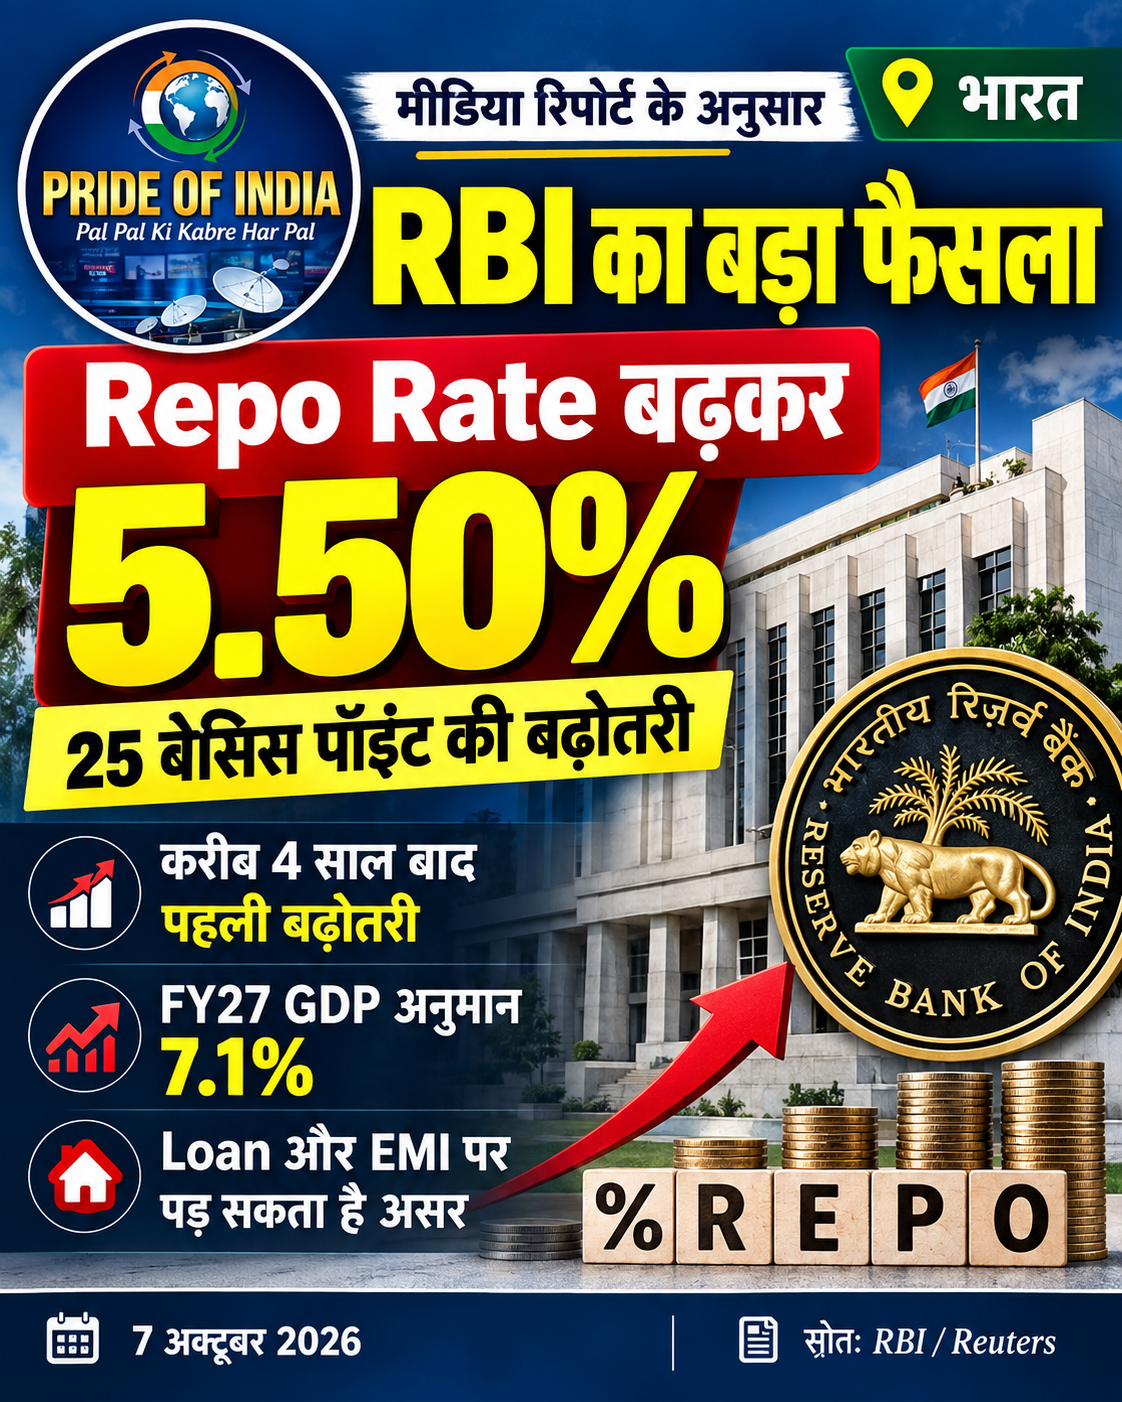
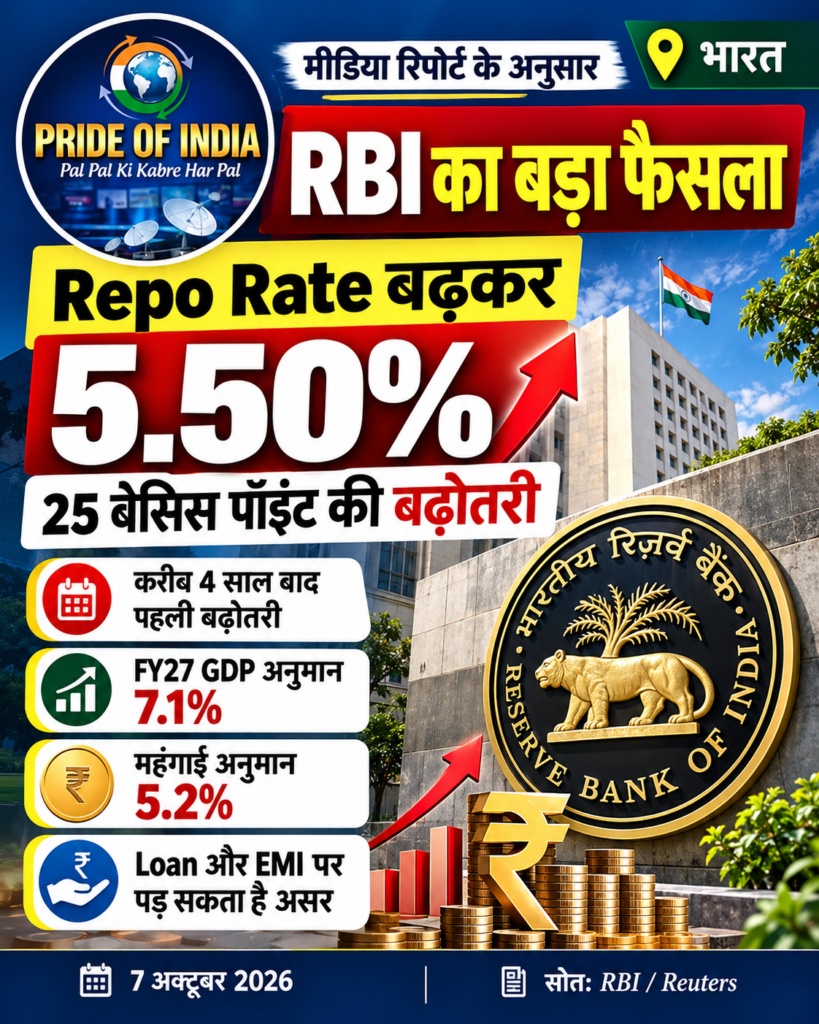
नई दिल्ली, 7 अक्टूबर 2026: भारतीय रिजर्व बैंक (RBI) ने बुधवार को मौद्रिक नीति समिति (MPC) की बैठक के बाद बड़ा फैसला लेते हुए Repo Rate में 25 बेसिस पॉइंट की बढ़ोतरी की है। इसके साथ ही Repo Rate 5.25% से बढ़कर 5.50% हो गया है। यह फरवरी 2023 के बाद पहली Repo Rate बढ़ोतरी है।
RBI का यह फैसला ऐसे समय आया है जब देश में आर्थिक गतिविधियां मजबूत बनी हुई हैं, लेकिन दूसरी ओर महंगाई, कच्चे तेल की कीमतों और वैश्विक आर्थिक परिस्थितियों को लेकर चिंता बढ़ी है। RBI ने अपनी Monetary Policy Stance को भी ‘Neutral’ से बदलकर ‘Calibrated Tightening’ कर दिया है।
RBI ने Repo Rate क्यों बढ़ाया?
Repo Rate वह दर है जिस पर RBI वाणिज्यिक बैंकों को अल्प अवधि के लिए पैसा उपलब्ध कराता है। जब RBI Repo Rate बढ़ाता है तो बैंकों के लिए RBI से पैसा लेना महंगा हो सकता है और इसका असर बैंक की lending rates पर पड़ सकता है।
इस बार RBI ने मुख्य रूप से महंगाई के बढ़ते जोखिम और मजबूत आर्थिक गतिविधियों को ध्यान में रखते हुए ब्याज दर बढ़ाई है।
RBI के अनुसार महंगाई का outlook पहले की तुलना में कम अनुकूल हुआ है। अगस्त 2026 में retail inflation बढ़कर करीब 4.82% पहुंच गई थी, जो RBI के 4% के medium-term target से ऊपर है।
इसके अलावा कच्चे तेल की कीमतों में बढ़ोतरी, खाद्य कीमतों पर दबाव और वैश्विक परिस्थितियां भी inflation outlook के लिए जोखिम पैदा कर रही हैं।
Repo Rate अब 5.50%
RBI MPC ने 25 basis points यानी 0.25 percentage point की बढ़ोतरी की है।
| पहले | अब |
|---|---|
| Repo Rate — 5.25% | Repo Rate — 5.50% |
| बढ़ोतरी | 25 Basis Points |
RBI के छह सदस्यीय Monetary Policy Committee ने Repo Rate बढ़ाने के प्रस्ताव के पक्ष में सर्वसम्मति से मतदान किया।
वहीं Policy Stance को ‘Neutral’ से बदलकर ‘Calibrated Tightening’ किया गया है। इस बदलाव का मतलब है कि RBI फिलहाल inflationary pressures को नियंत्रित करने पर ज्यादा ध्यान दे रहा है।
Loan लेने वालों के लिए क्या बदलेगा?
Repo Rate में बढ़ोतरी का सबसे बड़ा सवाल borrowers के लिए यही है कि क्या उनकी EMI बढ़ेगी?
इसका जवाब है—कुछ loans की EMI या interest cost बढ़ सकती है, लेकिन हर borrower की EMI तुरंत बढ़ेगी, यह जरूरी नहीं है।
खासकर जिन floating-rate loans की interest rate किसी external benchmark या repo-linked rate से जुड़ी है, उन पर Repo Rate में बदलाव का असर पड़ सकता है।
किन loans पर असर पड़ सकता है?
- 🏠 Home Loan
- 🚗 Car/Vehicle Loan
- 💳 कुछ Personal Loans
- 🏢 Business Loans
- 💰 अन्य floating-rate loans
Indian Express के अनुसार Repo Rate बढ़ने से borrowing costs पर दबाव बढ़ सकता है और home, vehicle तथा personal loans की EMI प्रभावित हो सकती है।
हालांकि वास्तविक EMI कितनी बढ़ेगी, यह बैंक की lending rate, loan agreement, outstanding principal, remaining tenure और benchmark से जुड़े नियमों पर निर्भर करेगा।
उदाहरण से समझिए EMI पर असर
मान लीजिए किसी व्यक्ति ने ₹20 लाख का floating-rate home loan लिया है।
अगर बैंक Repo Rate में बढ़ोतरी के बाद अपनी lending rate में भी 0.25% की वृद्धि करता है, तो EMI या loan tenure पर असर पड़ सकता है।
लेकिन इसका यह अर्थ नहीं है कि हर ₹20 लाख के loan की EMI बिल्कुल एक निश्चित राशि से बढ़ जाएगी।
क्योंकि EMI पर असर इन चीजों पर निर्भर करता है:
- Loan की वर्तमान interest rate
- बची हुई loan amount
- बची हुई अवधि
- Bank का benchmark
- Bank ने rate hike को कितना pass-on किया
- Borrower ने EMI बढ़ाने या tenure बढ़ाने का विकल्प चुना है या नहीं
इसलिए borrowers को अपने bank की revised interest rate और loan statement जरूर देखनी चाहिए।
EMI बढ़ेगी या Loan की अवधि?
Repo Rate बढ़ने के बाद बैंक के सामने आम तौर पर borrower की EMI बढ़ाने या repayment period में बदलाव करने जैसे विकल्प हो सकते हैं।
उदाहरण के लिए यदि ब्याज दर बढ़ती है तो कुछ मामलों में:
Option 1: EMI बढ़ सकती है
Option 2: EMI लगभग समान रखकर loan tenure बढ़ सकता है
Option 3: बैंक की policy के अनुसार दोनों में बदलाव हो सकता है
इसलिए केवल Repo Rate में 25 basis points की बढ़ोतरी देखकर यह कहना सही नहीं होगा कि हर व्यक्ति की EMI 25% या किसी निश्चित राशि से बढ़ जाएगी।
FD और Saving Account वालों के लिए क्या असर?
Repo Rate में बढ़ोतरी का असर केवल borrowers तक सीमित नहीं रहता।
बैंक deposit rates में भी बदलाव कर सकते हैं। हालांकि Repo Rate बढ़ने के बाद हर बैंक द्वारा FD या savings interest rate बढ़ाना अनिवार्य नहीं है।
इसलिए FD investors को अपने बैंक की नई interest-rate announcements पर नजर रखनी चाहिए।
कुछ परिस्थितियों में बढ़ती ब्याज दरें नए Fixed Deposits या अन्य interest-bearing products के लिए बेहतर returns की संभावना पैदा कर सकती हैं, लेकिन actual rate बैंक और product पर निर्भर करेगा।
📈 RBI ने GDP Growth अनुमान भी बढ़ाया
Repo Rate बढ़ाने के साथ RBI ने FY27 के लिए भारत की real GDP growth forecast को 7.1% कर दिया है।
पहले यह अनुमान 6.7% था।
इसका मतलब है कि RBI को भारतीय अर्थव्यवस्था की underlying growth momentum पर भरोसा है। Manufacturing, services, domestic demand और investment activity को growth के प्रमुख सहारों में गिना गया है।
📉 महंगाई का अनुमान बढ़कर 5.2%
दूसरी तरफ RBI ने FY27 के लिए CPI inflation forecast को बढ़ाकर 5.2% कर दिया है।
पहले यह अनुमान करीब 5.1% था।
RBI ने खाद्य और ईंधन कीमतों से जुड़े दबावों के अलावा global commodity prices और weather-related risks को भी inflation outlook के लिए महत्वपूर्ण माना है।
Business Standard के अनुसार RBI ने FY27 के लिए quarterly inflation trajectory में Q2 के लिए 4.9%, Q3 के लिए 6%, Q4 के लिए 5.7% और FY28 की Q1 के लिए 5.6% का अनुमान दिया है।
⛽ महंगे कच्चे तेल की भी चिंता
RBI के इस फैसले के पीछे बढ़ती crude oil prices भी एक महत्वपूर्ण factor हैं।
वैश्विक स्तर पर तेल की कीमतों में बढ़ोतरी भारत के लिए महत्वपूर्ण है क्योंकि भारत अपनी ऊर्जा जरूरतों के एक बड़े हिस्से के लिए आयात पर निर्भर करता है।
अगर crude oil लंबे समय तक महंगा रहता है तो इसका असर transportation, manufacturing और कई दूसरी लागतों पर पड़ सकता है और इससे inflationary pressure बढ़ सकता है।
🔮 क्या आगे भी Repo Rate बढ़ सकता है?
यह सवाल अभी सबसे ज्यादा चर्चा में है।
RBI ने Policy Stance को Calibrated Tightening में बदला है। इसका अर्थ है कि केंद्रीय बैंक inflation risks को लेकर ज्यादा सतर्क है।
RBI Governor Sanjay Malhotra ने कहा है कि आगे के फैसले वास्तविक inflation और growth outcomes पर निर्भर करेंगे। इसलिए अभी यह निश्चित रूप से नहीं कहा जा सकता कि अगली बैठक में Repo Rate फिर बढ़ेगा।
Moneycontrol की रिपोर्ट के अनुसार Governor ने निकट अवधि में rate cut की संभावना को खारिज करते हुए कहा कि अगला कदम hike या pause हो सकता है, जो आर्थिक परिस्थितियों पर निर्भर करेगा।
इसलिए borrowers को आने वाले महीनों में RBI की Monetary Policy announcements पर नजर रखनी चाहिए।
📌 RBI MPC 2026 के बड़े फैसले — एक नजर में
| फैसला | जानकारी |
|---|---|
| Repo Rate | 5.50% |
| बढ़ोतरी | 25 Basis Points |
| पिछली Repo Rate | 5.25% |
| Policy Stance | Calibrated Tightening |
| FY27 GDP Growth Forecast | 7.1% |
| FY27 CPI Inflation Forecast | 5.2% |
| CRR | 3% |
| SDF Rate | 5.25% |
| MSF/Bank Rate | 5.75% |
CRR को 3% पर unchanged रखा गया है, जबकि SDF 5.25% और MSF/Bank Rate 5.75% पर हैं।
🧾 आम लोगों के लिए इसका क्या मतलब है?
अगर आपके पास Home Loan है
Floating-rate loan होने पर interest cost बढ़ सकती है।
अगर आप नया Home/Car Loan लेने वाले हैं
नई lending rates पहले की तुलना में अधिक हो सकती हैं।
अगर आपका Personal Loan है
Floating-rate structure होने पर rate revision का असर पड़ सकता है।
अगर आपके पास FD है
आने वाले समय में deposit rates में बदलाव की संभावना पर नजर रख सकते हैं।
अगर आप नया Loan लेने की योजना बना रहे हैं
Loan लेने से पहले अलग-अलग बैंकों की interest rates और processing charges की तुलना करना बेहतर रहेगा।
📢 निष्कर्ष
RBI का Repo Rate 5.50% करने का फैसला भारतीय अर्थव्यवस्था के लिए महत्वपूर्ण policy change है। एक तरफ देश की economic growth मजबूत बनी हुई है और RBI ने FY27 GDP growth forecast बढ़ाकर 7.1% किया है, वहीं दूसरी तरफ inflation outlook और global commodity prices ने चिंता बढ़ाई है।
Repo Rate में बढ़ोतरी का सीधा असर हर व्यक्ति की EMI पर एक जैसा नहीं होगा। लेकिन floating-rate loan लेने वाले borrowers को अपनी revised interest rate और EMI/tenure में होने वाले बदलाव पर नजर रखनी चाहिए।
आने वाले महीनों में inflation और crude oil prices की स्थिति यह तय करने में महत्वपूर्ण भूमिका निभा सकती है कि RBI की monetary policy आगे किस दिशा में जाती है।